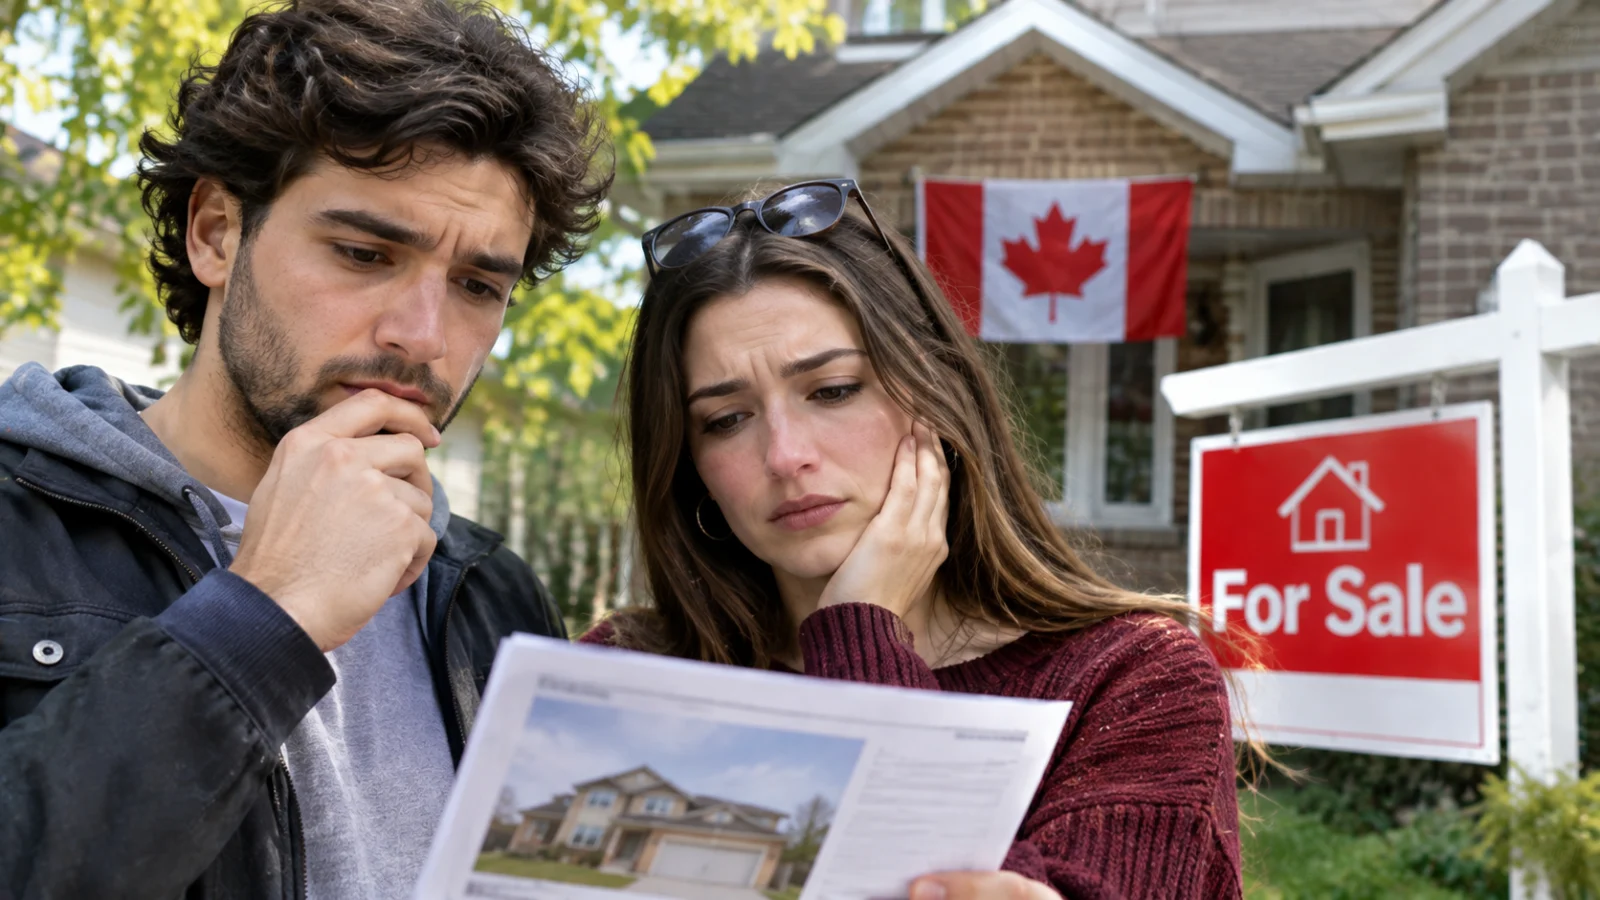
هلا كندا – تورونتو – 3 نوفمبر 2026 – كشف استطلاع حديث عن تزايد التحديات المالية التي تواجه الشباب الكنديين الراغبين في شراء منزل، بعدما أظهرت النتائج أن غالبية الأشخاص الذين تتراوح أعمارهم بين 18 و34 عامًا يفتقرون إلى الثقة في التعامل مع جانب واحد على الأقل من الجوانب المالية المرتبطة بشراء العقارات.
وأُجري الاستطلاع بواسطة مؤسسة Angus Reid لصالح شركة الوساطة العقارية Zown، وشارك فيه 1500 شخص بالغ من مختلف أنحاء كندا.
لا تقتصر المخاوف على صعوبة جمع الدفعة الأولى، بل تشمل أيضًا تحديد قيمة المنزل الذي يستطيع المشتري تحمل تكلفته، وفهم المصاريف المستمرة بعد إتمام عملية الشراء.
وتعكس هذه النتائج اتساع الفجوة بين الشباب والأجيال الأكبر سنًا في مستوى الثقة المالية المرتبطة بامتلاك المنازل، إلى جانب ضغوط المعيشة التي تدفع عددًا كبيرًا من الكنديين إلى استخدام مدخراتهم.
82% من الشباب لا يمتلكون الثقة المالية الكاملة
أظهرت نتائج الاستطلاع أن 18 في المئة فقط من الكنديين الذين تتراوح أعمارهم بين 18 و34 عامًا يشعرون بالثقة في التعامل مع جميع الجوانب المالية لشراء منزل.
ويعني ذلك أن 82 في المئة من الشباب لا يشعرون بالثقة الكاملة في جانب واحد على الأقل من هذه العملية.
وفي المقابل، ارتفعت نسبة الأشخاص الذين يشعرون بالثقة الكاملة إلى 35 في المئة ضمن الفئة العمرية بين 35 و54 عامًا.
أما بين الكنديين الذين تبلغ أعمارهم 55 عامًا أو أكثر، فقد وصلت النسبة إلى 50 في المئة.
وتشير هذه الفوارق إلى أن العمر والخبرة السابقة في سوق العقارات قد يرتبطان بمستوى فهم الالتزامات المالية المطلوبة لامتلاك منزل.
لكن الاستطلاع لا يثبت أن التقدم في العمر وحده يؤدي إلى زيادة المعرفة المالية، إذ قد تلعب الخبرة في شراء العقارات والظروف الاقتصادية دورًا في هذه الاختلافات.
الدفعة الأولى وتكاليف السكن تتصدر المخاوف
عند سؤال الشباب عن الجوانب التي يشعرون بأقل قدر من الثقة في التعامل معها، جاءت مسألة توفير الدفعة الأولى والتخطيط لها ضمن أبرز التحديات.
واختار 19 في المئة من المشاركين الشباب هذا الجانب باعتباره مصدر قلقهم الأكبر.
وسجل فهم المصاريف المستمرة بعد شراء المنزل النسبة نفسها، عند 19 في المئة.
أما تحديد السعر الذي يستطيع الشخص تحمله عند شراء عقار، فقد اعتبره 18 في المئة المجال الذي يشعرون فيه بأقل قدر من الثقة.
وأشار 14 في المئة إلى صعوبة معرفة برامج دعم المشترين والحوافز الحكومية التي قد يكونون مؤهلين للاستفادة منها.
في حين قال 10 في المئة إن فهم تكاليف إتمام الصفقة العقارية، المعروفة باسم Closing Costs، يمثل الجانب الأكثر غموضًا بالنسبة إليهم.
وتوضح النتائج أن تحديات شراء المنزل لا تنتهي عند الحصول على قرض عقاري، بل تمتد إلى فهم الالتزامات التي تستمر بعد الانتقال إلى العقار.
المشترون لأول مرة يواجهون تحديات أكبر
كشفت الدراسة عن فجوة واضحة بين الأشخاص الذين يمتلكون منازل بالفعل، وأولئك الذين لم يسبق لهم امتلاك عقار لكنهم لا يستبعدون شراء منزل مستقبلًا.
فقد قال 46 في المئة من المالكين الحاليين إنهم يشعرون بالثقة في جميع الجوانب المالية المرتبطة بعملية الشراء.
لكن النسبة انخفضت إلى 13 في المئة فقط بين الأشخاص الذين لم يمتلكوا منزلًا من قبل ويحتفظون بإمكانية الشراء.
وبين المشترين المحتملين لأول مرة، تصدرت مسألة ادخار الدفعة الأولى والتخطيط لها قائمة التحديات بنسبة 30 في المئة.
وجاء تحديد القدرة على تحمل سعر المنزل في المرتبة التالية بنسبة 18 في المئة.
أما فهم التكاليف المستمرة بعد امتلاك العقار، فقد اختاره 14 في المئة من المشاركين ضمن هذه الفئة.
وتشير النتائج إلى أن دخول سوق العقارات للمرة الأولى قد يمثل تحديًا يتجاوز مجرد العثور على منزل مناسب.
40% من الكنديين استخدموا مدخراتهم لتغطية النفقات
لم يقتصر الاستطلاع على التحديات المرتبطة بشراء المنازل، بل تناول أيضًا كيفية تعامل الأسر الكندية مع المصاريف اليومية والطارئة.
وكشفت النتائج أن 40 في المئة من الكنديين استخدموا جزءًا من مدخراتهم طويلة الأجل خلال الاثني عشر شهرًا السابقة للاستطلاع.
ومن بين الأشخاص الذين لجؤوا إلى هذه المدخرات، قال 29 في المئة إنهم استخدموا الأموال لتغطية حالات طارئة أو مصاريف غير متوقعة.
في المقابل، لجأ 22 في المئة إلى مدخراتهم لتغطية مشتريات البقالة والنفقات اليومية.
أما 13 في المئة، فاستخدموا جزءًا من الأموال المخصصة للادخار لتسديد نفقات السكن المتكررة، مثل الإيجار أو أقساط الرهن العقاري.
وتشير هذه الأرقام إلى أن جزءًا من الأموال التي كان يمكن تخصيصها لأهداف مستقبلية، بينها شراء منزل، أصبح يُستخدم لتغطية الاحتياجات الحالية.
وقد يزيد هذا الوضع صعوبة جمع الدفعة الأولى، خصوصًا بالنسبة إلى الشباب الذين يحاولون الادخار بالتزامن مع دفع تكاليف المعيشة.
ألبرتا تتصدر المقاطعات في استخدام المدخرات
أظهر الاستطلاع وجود اختلافات بين المقاطعات الكندية في نسبة الأشخاص الذين اضطروا إلى استخدام مدخراتهم طويلة الأجل.
وسجلت ألبرتا أعلى نسبة بين المناطق المشمولة، عند 48 في المئة.
وجاءت ساسكاتشوان ومانيتوبا مجتمعتين في المرتبة الثانية بنسبة 44 في المئة.
أما بريتيش كولومبيا وأونتاريو، فسجلت كل منهما نسبة 41 في المئة.
وفي المقاطعات الأطلسية، بلغت النسبة 35 في المئة، بينما سجلت كيبيك أدنى نسبة بين المناطق المذكورة عند 34 في المئة.
وتظهر هذه الاختلافات أن الضغوط المالية لا تتوزع بالمستوى نفسه في أنحاء البلاد.
لكن النتائج لا تحدد أسباب الفوارق بين المقاطعات، ولا تسمح وحدها باستنتاج أن سكان منطقة معينة يواجهون ظروفًا اقتصادية أسوأ من غيرهم.
لماذا لا تكفي الدفعة الأولى لشراء منزل؟
تشير نتائج الدراسة إلى أهمية فهم التكاليف التي تتجاوز المبلغ المطلوب مقدمًا لشراء العقار.
ففي كندا، قد تشمل المصاريف المرتبطة بامتلاك منزل أقساط الرهن العقاري، والضرائب العقارية، والتأمين، وفواتير المرافق، والصيانة والإصلاحات.
وقد تُضاف رسوم الشقق السكنية المشتركة في العقارات التي تنطبق عليها هذه الرسوم.
كما أن إتمام عملية الشراء قد يتطلب مصاريف إضافية، تختلف بحسب المقاطعة ونوع العقار وشروط التمويل.
ولذلك، فإن معرفة المبلغ الذي يمكن اقتراضه من المؤسسة المالية لا تعني بالضرورة أن جميع التكاليف المرتبطة بامتلاك المنزل ستكون مريحة لميزانية الأسرة.
وتساعد مراجعة هذه الالتزامات قبل الشراء على تكوين صورة أوضح عن القدرة المالية الفعلية، خصوصًا عند التفكير في قرض طويل الأجل.